
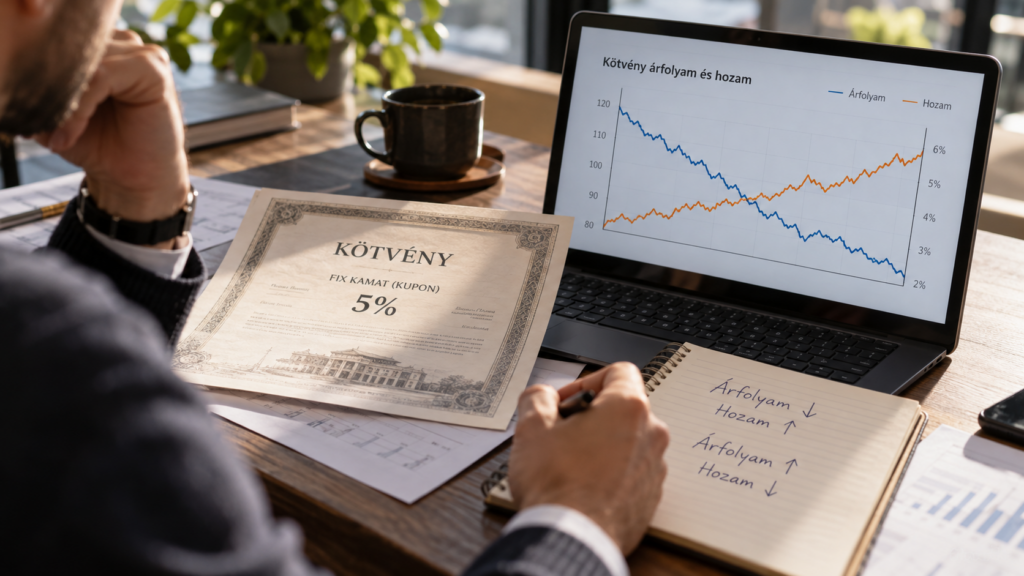
A „kamat” és a „hozam” fogalma a kötvénypiacon szorosan összefügg, de nem felcserélhető. A különbség különösen akkor válik fontossá, amikor egy kötvényt nem kibocsátáskor, hanem később, a másodlagos piacon vásárol meg.
A kamat elsősorban a kötvény feltételeiben rögzített fizetést jelenti. A hozam viszont azt mutatja meg, hogy a befektető a ténylegesen kifizetett vételárhoz és a teljes pénzáramláshoz képest milyen megtérülést érhet el. Ezért ugyanannak a kötvénynek a kamata változatlan maradhat, miközben a hozama naponta módosul.
Mit jelent a kamat egy kötvénynél?
A kötvény olyan értékpapír, amelyben a kibocsátó – például egy állam vagy vállalat – hitelt vesz fel a befektetőktől. A kibocsátó vállalja, hogy a futamidő alatt előre meghatározott időpontokban kamatot fizet, lejáratkor pedig visszafizeti a névértéket.
A kötvény kamatát gyakran kuponnak vagy kuponkamatnak nevezik. Ez jellemzően a névérték meghatározott százaléka. Ha egy 10 000 forint névértékű, évi 5 százalékos kamatozású kötvényt vásárol, akkor a kibocsátó évente 500 forint kamatot fizet – függetlenül attól, hogy Ön a kötvényért éppen 10 000, 9 500 vagy 10 500 forintot fizetett.
Ez a legfontosabb kiindulópont: a kamat a kötvény névértékéhez, nem feltétlenül a befektető által ténylegesen kifizetett összeghez kapcsolódik. A kamat lehet fix, vagy bizonyos konstrukcióknál változó, például egy referencia-kamatlábhoz kötött.
Mit fejez ki a kötvényhozam?
A kötvényhozam a befektetésből származó teljes vagy várható megtérülést írja le. Ebben nemcsak a kamatfizetések, hanem a kötvény vételára és a lejáratkori visszafizetés közötti különbség is szerepet kap.
A legegyszerűbb esetben – ha a kötvényt névértéken vásárolja meg, és lejáratig megtartja – a kamat és a hozam közel azonos lehet. Ha azonban a kötvény árfolyama eltér a névértéktől, már különbség keletkezik közöttük.
A szakmai gyakorlatban gyakran a lejáratig számított hozamot, angolul yield to maturity, röviden YTM-et használják. Ez egy olyan évesített mutató, amely a kötvény vételárát, a hátralévő kamatfizetéseket és a lejáratkori névérték-visszafizetést egyaránt figyelembe veszi. Az MNB oktatási anyaga is arra hívja fel a figyelmet, hogy a kötvény hozama a befektetett összeg és a később kapott pénzáramlások viszonyát fejezi ki.
Egy egyszerű példa: ugyanaz a kamat, eltérő hozam
Tegyük fel, hogy egy kötvény névértéke 10 000 forint, éves kamata pedig 5 százalék. Ez évente 500 forint kamatfizetést jelent.
- Névértéken vásárolva: ha 10 000 forintot fizet érte, az éves kupon a vételár 5 százaléka.
- Diszkonttal vásárolva: ha ugyanezt a kötvényt 9 500 forintért veszi meg, az 500 forintos éves kamat önmagában már több mint 5 százalékos egyszerű éves pénzáramlást jelent a befektetett összeghez képest. Emellett lejáratkor 10 000 forintot kap vissza, ami további árfolyamnyereséget jelenthet.
A másik irányban, ha a kötvényért 10 500 forintot fizet, miközben a kibocsátó továbbra is csak 500 forint éves kamatot fizet, akkor a vételárhoz viszonyított hozam alacsonyabb lesz. Lejáratkor ráadásul csak a 10 000 forintos névértéket kapja vissza, így a vételár és a névérték különbsége veszteségként jelenik meg.
Az egyszerű kamat/vételár arány jó szemléltetésre, de nem azonos minden esetben a lejáratig számított hozammal. A YTM a köztes kamatfizetéseket, a lejáratig hátralévő időt és a visszafizetési összeget is beépíti a számításba.
Miért változik a kötvényhozam a piacon?
A már kibocsátott kötvény kamata általában nem változik meg, ha fix kamatozású értékpapírról van szó. A kötvény piaci ára azonban folyamatosan változhat, ezért a hozama is módosul.
Ha a piaci kamatkörnyezet emelkedik, az újonnan kibocsátott kötvények jellemzően magasabb hozamot kínálhatnak. A korábban kibocsátott, alacsonyabb kamatú kötvények ezért kevésbé vonzóvá válhatnak. Ahhoz, hogy ismét versenyképesek legyenek, az árfolyamuknak általában csökkennie kell. Az alacsonyabb vételár mellett a változatlan kamat már magasabb hozamot jelent az új vásárlónak.
Fordított helyzetben, csökkenő piaci hozamok mellett a magasabb kamatot fizető régebbi kötvények felértékelődhetnek, árfolyamuk emelkedhet. Ennek következtében az új vásárló által elérhető hozam közelebb kerül az aktuális piaci szinthez.
Ez az oka annak, hogy a kötvényárfolyam és a piaci hozam jellemzően ellentétes irányban mozog. Az IMF példája szerint egy névérték alatt megvásárolt kötvény hozama meghaladhatja a kuponkamatot, míg névérték feletti vétel esetén a hozam alacsonyabb lehet a kuponnál.
Mikor egyezik meg a kamat és a hozam?
A két mutató akkor lehet azonos vagy nagyon hasonló, ha a kötvényt névértéken vásárolja meg, és a befektetést lejáratig tartja. Ilyenkor a kamatfizetések a névérték és a vételár azonos alapjára vonatkoznak, a lejáratkori visszafizetés pedig nem okoz külön árfolyamnyereséget vagy -veszteséget.
Ez azonban inkább egy speciális, egyszerűbb eset. A másodlagos piacon vásárolt kötvényeknél, illetve akkor, ha a befektető lejárat előtt eladja az értékpapírt, a tényleges eredményt az árfolyamváltozás is befolyásolja. A hozam ilyenkor eltérhet a kötvény névleges kamatától.
Mit érdemes figyelni befektetőként?
Egy kötvény összehasonlításakor nem célszerű kizárólag a kamatlábat nézni. Fontos lehet a vételi ár, a lejáratig hátralévő idő, a kamatfizetések gyakorisága, a kibocsátó hitelkockázata, a likviditás és az adózás is.
A hozam önmagában sem jelent kockázatmentességet. A magasabb hozam gyakran magasabb hitelkockázatot, hosszabb futamidőt vagy nagyobb árfolyamérzékenységet tükrözhet. Hosszabb futamidejű kötvénynél a piaci kamatok változása általában erősebben hathat az árfolyamra, különösen akkor, ha a befektető lejárat előtt szeretné értékesíteni.
A fogalmak gyakorlati értelmezéséhez hasznos háttér lehet a Mi a kötvény, és hogyan működik? című cikk, valamint a Hogyan hat a kamatcsökkentés a befektetésekre? című összefoglaló.
Összegzés
A kamat a kötvény feltételeiben rögzített, jellemzően a névérték alapján meghatározott fizetés. A kötvényhozam ezzel szemben a befektető tényleges vagy várható megtérülését mutatja, amelyet a vételár, a kamatfizetések és a lejáratkori visszafizetés együtt alakít.
Ha egy kötvény névérték alatt forog, a hozama jellemzően magasabb lehet a kamatánál. Névérték feletti vételnél a hozam rendszerint alacsonyabb. A befektetési döntésnél ezért a kuponkamat mellett mindig érdemes megvizsgálni a lejáratig számított hozamot és az ahhoz kapcsolódó kockázatokat is.