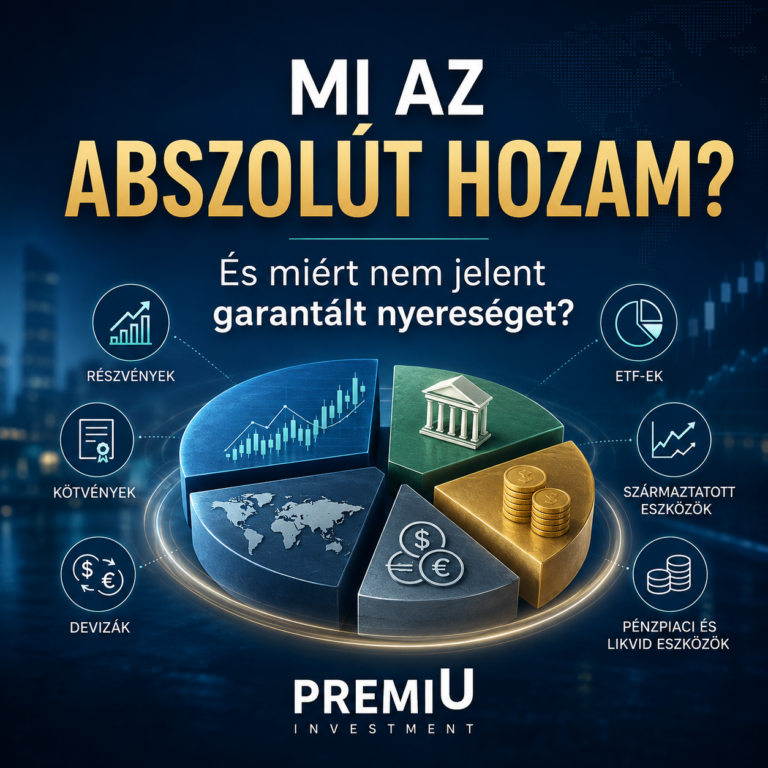
Az abszolút hozamú befektetési alapok célja, hogy különböző piaci környezetekben is pozitív hozam elérésére törekedjenek. A hagyományos részvény- vagy kötvényalapokhoz képest jellemzően nagyobb szabadságot kap a portfóliókezelő abban, hogy milyen eszközökbe fektet, és hogyan alakítja a portfólió összetételét.
Ez azonban nem jelenti azt, hogy az abszolút hozamú alap mindig pozitív hozamot ér el, vagy hogy kockázatmentes befektetés lenne.
Éppen ezért érdemes megérteni, mit takar az „abszolút hozam” elnevezés, hogyan működnek ezek az alapok, és miben különbözhetnek más befektetési alapoktól.
Mit jelent az abszolút hozam?
Sok hagyományos befektetési alap teljesítményét valamilyen piachoz vagy referenciaindexhez viszonyítják.
Egy részvényalap például akkor is teljesíthet relatíve jól, ha veszteséget ér el, amennyiben az általa követett részvénypiac még nagyobb mértékben esett.
Az abszolút hozamú stratégia gondolkodásmódja ettől eltér.
Célja nem pusztán egy adott piac vagy index felülteljesítése, hanem pozitív hozam elérésére törekszik különböző piaci körülmények között.
Ehhez a portfóliókezelő többféle eszközosztály és befektetési stratégia között mozoghat.
Fontos azonban a megfogalmazás: pozitív hozam elérésére törekszik. Az abszolút hozam elnevezés nem jelent hozamgaranciát.
Mibe fektethet egy abszolút hozamú alap?
Ez az adott alap befektetési politikájától függ, de egy abszolút hozamú alap befektetési univerzuma széles lehet.
A portfólióban megjelenhetnek például:
- állampapírok és vállalati kötvények,
- részvények,
- ETF-ek,
- devizák,
- pénzpiaci és likvid eszközök,
- bankbetétek,
- valamint származtatott pénzügyi eszközök.
Az egyes abszolút hozamú alapok között ugyanakkor jelentős különbségek lehetnek. Van, amelyik elsősorban kötvényekre épít, más alap nagyobb részvénykitettséget vállalhat, megint más speciális piaci helyzeteket keres.
Ezért két „abszolút hozamú” elnevezésű befektetési alap kockázata és működése is jelentősen eltérhet egymástól.
Miért fontos az aktív portfóliókezelés?
Az abszolút hozamú alapok egyik meghatározó jellemzője az aktív portfóliókezelés.
A portfóliókezelő folyamatosan értékeli többek között:
- a gazdasági környezetet,
- a kamatok alakulását,
- az inflációt,
- a részvény- és kötvénypiaci folyamatokat,
- a devizapiacokat,
- valamint az egyes befektetési lehetőségek kockázatát és várható hozamát.
A portfólió összetétele ennek megfelelően változhat.
Ha például egy adott piaci környezetben a kötvénypiac kínál vonzóbb lehetőségeket, az alap növelheti kötvénykitettségét. Más helyzetben nagyobb szerepet kaphatnak a részvények, devizák vagy más eszközök.
A portfóliókezelő mozgástere tehát jóval nagyobb lehet, mint egy olyan alapnál, amelynek például szinte kizárólag egy meghatározott részvénypiacon kell befektetnie.
Mit jelent, ha egy abszolút hozamú alap „származtatott”?
A befektetési alapok nevében gyakran találkozhatunk azzal a kifejezéssel, hogy származtatott alap.
A származtatott pénzügyi eszközök értéke valamilyen más mögöttes termék – például részvény, kötvény, deviza, kamatláb vagy piaci index – értékének alakulásához kapcsolódik.
Ezeket az eszközöket a portfóliókezelő többféle célra használhatja. Szolgálhatnak például egy meglévő kockázat mérséklésére, bizonyos piaci kitettségek kialakítására vagy egy befektetési stratégia megvalósítására.
A származtatott eszközök alkalmazása ugyanakkor további kockázatokat és összetettséget is jelenthet. Ezért különösen fontos megismerni az adott alap befektetési politikáját és kockázati besorolását.
Miben különbözik egy hagyományos befektetési alaptól?
A legfontosabb különbség általában a portfóliókezelő szabadságában és a befektetési célban keresendő.
Egy részvényalapnak jellemzően jelentős részvénykitettséget kell tartania. Egy kötvényalap portfólióját alapvetően kötvények alkotják. Egy indexkövető ETF pedig egy meghatározott index teljesítményének lekövetésére törekszik.
Ezzel szemben egy abszolút hozamú alap sokkal rugalmasabban változtathatja az egyes eszközök súlyát – természetesen az alap saját befektetési szabályain belül.
Ez lehetővé teszi, hogy a portfóliókezelő különböző piaci helyzetekhez alkalmazkodjon.
Cserébe a befektetés eredménye nagyobb mértékben függhet a portfóliókezelő döntéseitől és az alkalmazott stratégia sikerességétől.
Milyen előnye lehet az abszolút hozamú stratégiának?
Az egyik legfontosabb előnye a rugalmasság.
A befektetési lehetőségek nem feltétlenül korlátozódnak egyetlen országra, régióra vagy eszközosztályra, ezért a portfóliókezelő változó piaci környezetben is kereshet megfelelő lehetőségeket.
Szintén fontos lehet a diverzifikáció: többféle, egymástól eltérően viselkedő eszköz alkalmazása csökkentheti az egyetlen piactól való függőséget.
Az abszolút hozamú alapok ezért egy diverzifikált befektetési portfólió egyik elemeként is megjelenhetnek.
Milyen kockázatai vannak?
Az „abszolút hozam” kifejezés könnyen félreérthető. Nem azt jelenti, hogy a befektetés biztosan nyereséges lesz.
Az alap értéke csökkenhet, és a befektető veszteséget is elszenvedhet.
A lehetséges kockázatok az alkalmazott stratégiától függően többek között a következők lehetnek:
- részvénypiaci kockázat,
- kamatkockázat,
- kötvény- és hitelkockázat,
- devizakockázat,
- likviditási kockázat,
- származtatott ügyletekhez kapcsolódó kockázat,
- valamint az aktív befektetési döntésekből eredő kockázat.
Ezért nem elegendő pusztán azt megnézni, hogy egy alap abszolút hozamú. Az adott alap konkrét stratégiáját, portfólióját és kockázati profilját is érdemes megvizsgálni.
Mire érdemes figyelni abszolút hozamú alap választásakor?
Egy befektetési alap megítélésénél több szempontot érdemes együttesen vizsgálni.
Fontos lehet például:
A befektetési stratégia. Milyen eszközöket használhat az alap, és milyen elvek alapján hoz döntéseket?
A kockázati profil. Mekkora árfolyam-ingadozás fordulhat elő, és milyen veszteségek alakultak ki korábbi kedvezőtlen időszakokban?
A portfólió összetétele. Milyen eszközök és piacok adják jelenleg az alap meghatározó kitettségeit?
A devizanem. Forintban, euróban vagy más devizában érhető el a befektetés, és milyen devizakockázat kapcsolódik hozzá?
A költségek. Az alap kezelésének és megvásárlásának költségei hosszabb távon a befektetés eredményére is hatással lehetnek.
Az időtáv. Az adott stratégia illeszkedik-e ahhoz az időhöz, ameddig a befektető nélkülözni tudja a befektetett összeget?
És természetesen az is lényeges, hogy az adott alap hogyan illeszkedik a teljes befektetési portfólióba.
Nem minden abszolút hozamú alap egyforma
Az abszolút hozam inkább egy befektetési cél és szemlélet, mint egyetlen, egységes stratégia.
Jó példa erre a DIVERZ Esernyőalap három részalapja, amelyeket korábbi cikkünkben részletesen bemutattunk. A DIVERZ Sapiens, Specific és Nimbus egyaránt abszolút hozam elérésére törekszik, mégis eltérő befektetési megközelítést és portfólió-összetételt alkalmaz.
Kapcsolódó cikk: DIVERZ Esernyőalap – három eltérő stratégia az abszolút hozam jegyében
Ez már az első belső linkünk az új rendszerben.
Összefoglalva: kinek lehet érdekes az abszolút hozamú befektetési alap?
Az abszolút hozamú alapok azok számára lehetnek érdekesek, akik nem kizárólag egyetlen részvény-, kötvény- vagy más eszközpiac teljesítményéhez szeretnék kötni befektetésüket, és elfogadják az aktív portfóliókezeléssel járó sajátosságokat és kockázatokat.
A szélesebb befektetési mozgástér azonban önmagában nem jelent kisebb kockázatot vagy magasabb hozamot.
A megfelelő befektetés kiválasztásánál ezért mindig a teljes képet érdemes vizsgálni: befektetési cél, időtáv, kockázatvállalási hajlandóság, meglévő portfólió és az adott alap konkrét stratégiája együtt határozza meg, hogy egy befektetés megfelelő lehet-e.