
TUDJON TÖBBET. DÖNTSÖN JOBBAN.
2026. szeptember 22.
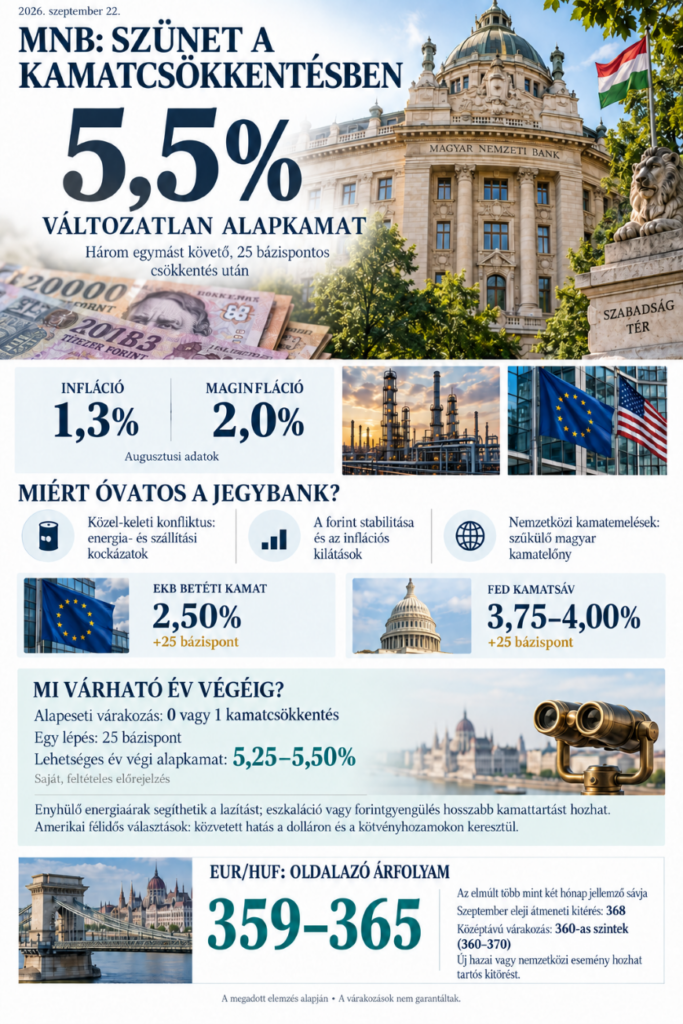
A Magyar Nemzeti Bank a szeptemberi kamatdöntő ülésén nem változtatott az alapkamaton, amely így 5,5%-on maradt. A döntés három egymást követő, egyenként 25 bázispontos kamatcsökkentés után jelent szünetet: júniusban 6,00%-ra, júliusban 5,75%-ra, augusztusban pedig 5,50%-ra mérséklődött az irányadó ráta.
A kamattartás első pillantásra meglepő lehet az augusztusi 1,3%-os infláció mellett, hiszen ez jóval a jegybank 3%-os célja alatt van. A maginfláció ugyanakkor 2,0% volt. A kamatpolitikai döntésnél azonban nemcsak a jelenlegi inflációs adat számít: a jegybank számára a következő hónapok inflációs kilátásai, a forint árfolyamának stabilitása és a nemzetközi kamatkörnyezet is meghatározó.
Miért állhatott meg az MNB?
Az augusztusi inflációs adat alapján önmagában akár további kamatcsökkentés is indokolhatónak tűnhetne. A monetáris politika azonban előretekintő: a jegybank azt is mérlegeli, hogy a jelenlegi kedvező inflációs környezet mennyire bizonyul tartósnak.
Ebben pedig több bizonytalansági tényező is jelen van.
Az egyik legfontosabb az energiaárak és a geopolitikai helyzet alakulása. A közel-keleti konfliktus az olaj- és gázárakon, illetve a szállítási költségeken keresztül ismét inflációs nyomást generálhat. Ha az energiaárak tartósan magasabb szinten maradnának, az szűkíthetné a magyar monetáris politika mozgásterét.
A másik fontos tényező a forint árfolyama. Egy gyorsabb kamatcsökkentési ciklus mérsékelhetné a forintban elérhető kamatelőnyt, ami kedvezőtlen nemzetközi piaci környezetben árfolyamgyengülést okozhatna. A gyengébb forint pedig az importált termékek és szolgáltatások árán keresztül újabb inflációs hatást eredményezhet.
Ezért az MNB számára nem pusztán az a kérdés, hogy „most mennyi az infláció?”, hanem az is, hogy milyen inflációs és pénzügyi környezet várható a következő hónapokban.
Az augusztusi infláció kifejezetten kedvező képet mutatott
A Központi Statisztikai Hivatal adatai szerint 2026 augusztusában a fogyasztói árak átlagosan 1,3%-kal voltak magasabbak az egy évvel korábbinál. Júliushoz képest 0,2%-os emelkedést mértek.
A maginfláció 2,0% volt. Ez azt jelenti, hogy a jelenlegi inflációs környezet önmagában továbbra is lehetőséget adna a monetáris politika lazítására.
A kérdés ezért elsősorban az, hogy ez a kedvező inflációs helyzet mennyire tartható fenn.
A következő időszakban az energiaárak, a forint árfolyama, a szolgáltatások áralakulása és a nemzetközi kamatkörnyezet egyaránt fontos lesz.
A nemzetközi kamatkörnyezet sem támogat gyors lazítási ciklust
A magyar kamatpolitika szempontjából nem lehet figyelmen kívül hagyni, hogy közben a nagy nemzetközi jegybankok kamatpolitikája sem egyértelműen a gyors lazítás irányába mutat.
Az Európai Központi Bank szeptember 16-án 25 bázisponttal emelte a betéti rendelkezésre állás kamatát, 2,50%-ra. Az irányadó refinanszírozási műveletek kamata 2,65%, a marginális hitelkamat pedig 2,90% lett.
Az amerikai Federal Reserve szintén 25 bázispontos emelésről döntött szeptember 16-án, így a szövetségi alapkamat célsávja 3,75–4,00%-ra emelkedett.
Érdekesség, hogy ez az amerikai irányadó kamatsáv már a cseh jegybank 3,75%-os kéthetes repókamatát is meghaladja. A Cseh Nemzeti Bank szeptember 17-én változatlanul hagyta ezt a kamatszintet.
A nemzetközi kamatkörnyezet azért fontos Magyarország számára, mert a befektetők a különböző országokban elérhető hozamokat és kockázatokat együttesen mérlegelik. Ha a fejlett piacokon magasabb hozamok alakulnak ki, az szűkítheti a magyar kamatcsökkentések mozgásterét.
Mi történhet, ha túl gyorsan csökken a magyar kamat?
A kamatcsökkentés egyik fontos következménye, hogy csökkenhet a forintban elérhető hozam.
Ha ez egy stabil nemzetközi környezetben történik, önmagában nem feltétlenül okoz jelentős árfolyammozgást. Egy kedvezőtlenebb piaci hangulatban azonban a kamatelőny csökkenése hozzájárulhat a forint gyengüléséhez.
A gyengébb árfolyam pedig ismét visszahat az inflációra: a külföldről vásárolt termékek, alapanyagok és szolgáltatások forintban kifejezett ára emelkedhet.
Ezért az MNB számára a kamatpolitika és a forint árfolyamának stabilitása szorosan összekapcsolódik. A jegybank korábbi kommunikációjában is kiemelt szerepet kapott a pénzügyi piacok, ezen belül a devizapiac stabilitása.
Mit jelenthet az amerikai félidős választás?
A 2026-os amerikai félidős választások a magyar kamatpolitika szempontjából nem közvetlenül, hanem közvetett csatornákon keresztül lehetnek érdekesek.
Az amerikai költségvetési és kereskedelempolitikai várakozások változása hatással lehet a dollár árfolyamára, az amerikai állampapírpiaci hozamokra és általában a globális befektetői hangulatra.
Ezek pedig Magyarországra is visszahatnak: a globális hozamkörnyezet és a kockázati étvágy változása befolyásolhatja a feltörekvő piaci eszközök, köztük a forint megítélését.
Vagyis az amerikai választások hatása az MNB kamatpolitikájára elsősorban közvetett, a nemzetközi pénzügyi környezeten keresztül érvényesülhet.
Mi várható az év hátralévő részében?
A jelenlegi környezetben több tényező is egyszerre hat a magyar kamatpályára.
A további kamatcsökkentések mellett szólhat:
- az alacsony, 1,3%-os infláció,
- a 2,0%-os maginfláció,
- az energiaárak esetleges további mérséklődése,
- a stabil forintárfolyam,
- a kedvezőbb hazai inflációs kilátások.
A kamattartás mellett szólhat:
- az energiaárak újbóli emelkedésének kockázata,
- a geopolitikai bizonytalanság,
- a forint sérülékenysége,
- a globális kötvényhozamok magasabb szintje,
- valamint az, hogy a nagy nemzetközi jegybankok kamatpolitikája sem egyértelműen lazító.
A jelenlegi információk alapján a PremiU elemzésének alapeseti várakozása az év hátralévő részére 0 vagy 1 darab, egyenként 25 bázispontos magyar kamatcsökkentés. Ez természetesen nem jegybanki előrejelzés, hanem piaci értékelés.
Egy újabb közel-keleti eszkaláció, az energiaárak tartós emelkedése vagy jelentősebb forintgyengülés esetén hosszabb ideig fennmaradhat az 5,50%-os kamatszint.
EUR/HUF: továbbra is a 360 körüli szintek lehetnek fontosak
A forint árfolyama az elmúlt időszakban viszonylag szűk sávban mozgott. Az EUR/HUF több mint két hónapja jellemzően 359–365 között alakult, szeptember elején pedig rövid időre 368 környékére is emelkedett.
A 360 körüli szintek ezért továbbra is fontos tájékozódási pontot jelenthetnek a piac számára.
A következő tartósabb elmozdulás irányát ugyanakkor nehéz egyetlen tényezőhöz kötni. A magyar kamatpolitika, a nemzetközi kamatkörnyezet, az energiaárak és a geopolitikai események együttesen alakíthatják az EUR/HUF árfolyamát.
Összegzés
A szeptemberi kamattartás jól mutatja, hogy az MNB számára az alacsony aktuális infláció mellett is fontos a pénzügyi és devizapiaci stabilitás.
Az 1,3%-os infláció és a 2,0%-os maginfláció kedvező alapot jelentene a további monetáris lazításhoz, ugyanakkor a következő hónapok inflációs kockázatai és a nemzetközi kamatkörnyezet óvatosságot indokolhatnak.
Az év hátralévő részében ezért elsősorban három tényezőt érdemes figyelni:
energiaárak → forint árfolyam → nemzetközi kamatkörnyezet.
Ha ezek kedvezően alakulnak, később ismét megnyílhat a tér a kamatcsökkentés előtt. Ha azonban az energiaárak emelkednek, a forint gyengül vagy a globális hozamkörnyezet kedvezőtlenebbé válik, a kamattartás hosszabb időre is fennmaradhat.
Az elemzés általános tájékoztatási célt szolgál, nem minősül befektetési ajánlásnak vagy személyre szabott befektetési tanácsadásnak. A jövőbeli piaci folyamatok és árfolyamok nem jelezhetők előre biztosan.