
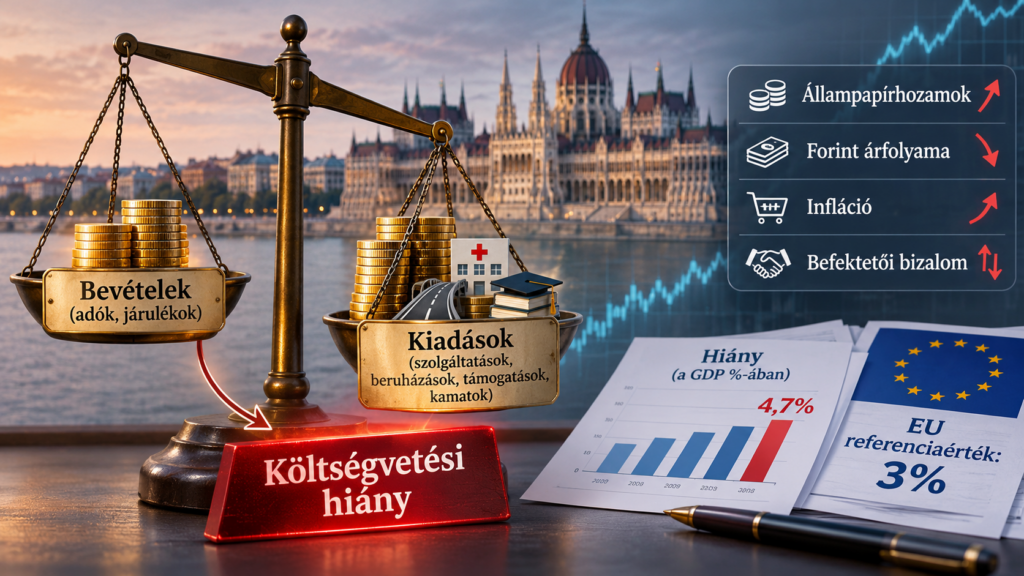
A költségvetési hiány azt mutatja meg, hogy az állam egy adott időszakban többet költ-e, mint amennyi bevétele keletkezik. Ilyenkor a különbséget jellemzően hitelfelvétellel, például állampapírok kibocsátásával finanszírozza. A hiány tehát nem pusztán egy költségvetési adat: hatással lehet arra is, hogy az állam milyen kamat mellett jut forráshoz, hogyan alakul a nemzeti valuta árfolyama, és mennyire bíznak a befektetők az adott ország gazdaságpolitikájában.
A befektetők elsősorban nem azt kérdezik, hogy van-e hiány, hanem azt: mekkora, mi okozza, meddig tarthat, és fenntartható-e az adósság finanszírozása.
Mit jelent pontosan a költségvetési hiány?
Költségvetési hiány akkor keletkezik, amikor az állam kiadásai meghaladják a bevételeit. A bevételek között szerepelnek például az adók, járulékok és egyéb állami bevételek, míg a kiadási oldalon a közszolgáltatások, beruházások, támogatások és a korábbi hitelek után fizetett kamatok jelennek meg.
A hiányt gyakran a GDP százalékában fejezik ki. Ez azért hasznos, mert így összehasonlíthatóvá válik az ország gazdaságának méretével. Magyarországon a kormányzati szektor hiánya a Központi Statisztikai Hivatal előzetes adatai szerint 2025-ben a GDP 4,7 százaléka, 4145 milliárd forint volt. A KSH adatai ugyanakkor azt is megmutatják, hogy az éves érték mellett a negyedéves alakulás és az adósságpálya is fontos.
Érdemes különbséget tenni az egyszeri és a tartós hiány között. Egy gazdasági válság, természeti katasztrófa vagy jelentős beruházási program átmenetileg indokolhat magasabb deficitet. A tartósan magas hiány azonban folyamatosan növelheti az államadósságot, és idővel szűkítheti a gazdaságpolitika mozgásterét.
Miért figyelik a befektetők a hiányt?
A hiány elsősorban azért fontos, mert az államnak finanszíroznia kell. Ha a költségvetési rés nagy, az állam több kötvényt bocsáthat ki. Nagyobb kínálat mellett azonban a befektetők magasabb hozamot kérhetnek, különösen akkor, ha úgy látják, hogy az adósság növekedése tartós lehet.
A magasabb állampapírhozam az állam számára drágább finanszírozást jelent. Amikor az újonnan kibocsátott kötvények kamata magasabb, az idővel az állami kamatkiadásokban is megjelenik. Ez újabb terhet róhat a költségvetésre, és kedvezőtlen esetben egy önmagát erősítő folyamat indulhat el: a magas hiány magasabb hozamokat, a magasabb hozamok pedig még nagyobb kamatkiadást okoznak.
Az IMF elemzése szerint magas adósság mellett a piaci kamatok változása érzékenyebben hat a költségvetésre, miközben a befektetők a kibocsátási igényeket és a hosszú távú adósságpályát is figyelik. Ez nem jelenti azt, hogy minden magas hiánnyal rendelkező ország azonnal finanszírozási problémával szembesül, de a kockázati prémium emelkedhet.
Hogyan hat a hiány az állampapírokra?
Az állampapír hozama több tényezőből áll össze. Szerepet játszik benne az adott ország általános kamatkörnyezete, az inflációs várakozás, a futamidő és az ország kockázati megítélése. A költségvetési hiány főként az utóbbi két tényezőn keresztül lehet fontos.
Ha a piac úgy ítéli meg, hogy az állam adóssága és hiánya kezelhető, a hiány önmagában nem feltétlenül okoz jelentős hozamemelkedést. Ha azonban a befektetők bizonytalanná válnak az adósság finanszírozhatóságával kapcsolatban, magasabb hozamot várhatnak el kompenzációként. Ez a kockázati prémium.
A hozamok emelkedése a már kibocsátott, fix kamatozású kötvények árfolyamára is hat. Az összefüggés egyszerűen megfogalmazva: ha az új kötvények magasabb kamatot kínálnak, a régebbi, alacsonyabb kamatozású papírok csak alacsonyabb piaci áron lehetnek versenyképesek. A témáról részletesebben olvashat korábbi cikkünkben: Miért esik a kötvény árfolyama, ha nőnek a kamatok?
Hatással lehet a forintra és az inflációra is
A költségvetési hiány a devizapiacon is jelentős tényező lehet. Ha a befektetők úgy látják, hogy az állam finanszírozási igénye túl nagy, vagy a gazdaságpolitika kiszámíthatósága romlik, csökkenhet az adott ország pénzügyi eszközei iránti kereslet. Ez tőkekiáramlást és a valuta gyengülését okozhatja.
A gyengébb forint drágíthatja az importált termékeket, energiát és alapanyagokat, ami növelheti az inflációs nyomást. Az infláció emelkedése pedig magasabb kamatkörnyezetet tehet szükségessé. Magyarország esetében ezért a költségvetési folyamatokat érdemes a forint árfolyamával és a kamatvárakozásokkal együtt vizsgálni, nem önmagukban.
Az MNB szakmai anyagai szintén kiemelik, hogy a fiskális politika és a piaci bizalom szorosan összefügg: a fenntarthatónak ítélt hiánypálya támogathatja az állampapírok iránti keresletet, míg a fenntarthatatlan adósságpálya árfolyamgyengülési és finanszírozási kockázatokat erősíthet.
Nem mindegy, mire költi az állam a hiányt
A befektetők a hiány szerkezetét is vizsgálják. Más megítélés alá eshet egy olyan deficit, amely hosszabb távon termelékenységet növelő beruházásokat, oktatást vagy infrastruktúrát finanszíroz, mint az a hiány, amely főként tartós működési kiadásokból vagy egyszeri intézkedésekből fakad.
Ez természetesen nem jelenti azt, hogy minden állami beruházás automatikusan megtérül, vagy hogy a beruházási célú hiány kockázatmentes lenne. A piac azt mérlegeli, hogy a kiadások javíthatják-e a gazdaság növekedési képességét, ezáltal növelhetik-e a későbbi adóbevételeket és az adósság finanszírozhatóságát.
A hiány mellett ezért fontos mutató az elsődleges egyenleg is. Ez a költségvetés egyenlege a kamatkiadások nélkül. Ha az elsődleges hiány tartós, az arra utalhat, hogy az állam a kamatok figyelmen kívül hagyásával is többet költ a bevételeinél.
Mit jelent az uniós 3 százalékos referenciaérték?
Az Európai Unió gazdasági kormányzási keretrendszerében a GDP 3 százalékát meghaladó államháztartási hiány fontos referenciaérték. A GDP 60 százalékát meghaladó államadósság szintén figyelmet igényel, különösen akkor, ha az adósság nem csökken megfelelő ütemben. Az Európai Bizottság tájékoztatója szerint ezek a küszöbök alapot adhatnak a túlzottdeficit-eljárás megindításához.
A 3 százalékos érték azonban nem olyan határ, amely alatt minden ország automatikusan biztonságos, felette pedig minden ország problémás. A befektetők az adósság deviza- és futamidőszerkezetét, a gazdasági növekedést, az inflációt, a politikai kiszámíthatóságot és az állampapírok iránti keresletet is figyelembe veszik.
Mire figyeljen a befektető?
A költségvetési hiány önmagában nem ad azonnali vételi vagy eladási jelzést. Inkább olyan makrogazdasági háttérinformáció, amely segít értelmezni a kötvény- és devizapiaci mozgásokat.
- Hiány: mekkora a GDP-arányos érték, és milyen irányba változik?
- Adósság: hogyan alakul az államadósság a GDP-hez képest, és milyen kamat mellett finanszírozzák?
- Finanszírozás: mekkora a rövid lejáratú adósság, illetve milyen devizában áll fenn?
- Gazdasági növekedés: képes-e a gazdaság olyan ütemben bővülni, amely támogatja az adósság stabilizálását?
- Gazdaságpolitikai hitelesség: a bejelentett intézkedések meggyőzik-e a piacot a hiány mérsékléséről?
A kötvénybefektetők számára a hiány és az adósságpálya közvetlenebb jelentőségű lehet, míg a részvénybefektetők elsősorban a kamatokon, a forint árfolyamán, a vállalati finanszírozási költségeken és a gazdasági növekedésen keresztül érzékelhetik a hatásokat.
Összegzés
A költségvetési hiány azért fontos a befektetőknek, mert befolyásolhatja az állam finanszírozási költségét, az állampapírhozamokat, a kamatkörnyezetet, a devizaárfolyamot és végső soron a befektetések kockázatát is.
A magas hiány nem feltétlenül jelent azonnali problémát, különösen akkor, ha átmeneti, jól finanszírozható és gazdaságilag indokolt. A tartósan magas, növekvő és kevéssé hitelesen kezelt deficit azonban csökkentheti a befektetői bizalmat. A megalapozott értékeléshez ezért nem egyetlen adatot, hanem a hiány, az adósság, a növekedés, az infláció és a finanszírozási szerkezet együttesét érdemes vizsgálni.