
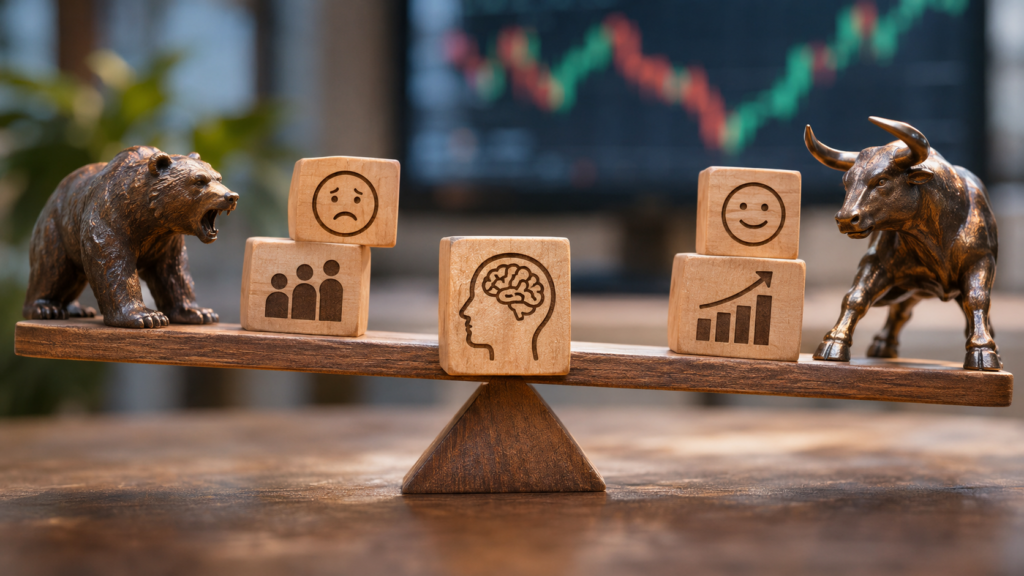
A klasszikus pénzügyi elméletek gyakran abból indulnak ki, hogy a befektetők racionálisan mérlegelik az információkat, majd a kockázathoz és a várható hozamhoz igazodó döntést hoznak. A valóság ennél összetettebb. Az emberek időnként érzelmek, beidegződések, hiányos információk vagy mások viselkedése alapján döntenek.
Ennek a jelenségnek a vizsgálatával foglalkozik a viselkedési pénzügy. A terület a közgazdaságtan, a pénzügy és a pszichológia eredményeit kapcsolja össze, és azt kutatja, hogy az emberi gondolkodás sajátosságai miként befolyásolják a megtakarítási, hitelfelvételi és befektetési döntéseket.
Mit vizsgál a viselkedési pénzügy?
A viselkedési pénzügy egyik alapfeltevése, hogy a pénzügyi döntéshozók nem mindig tökéletesen racionálisak. Ez nem azt jelenti, hogy a befektetők ne gondolkodnának vagy ne figyelnének az adatokra. Inkább arról van szó, hogy a döntéseket az objektív információk mellett érzelmek, korábbi tapasztalatok, egyszerűsítő szabályok és társas hatások is formálják.
A terület ezért többek között azt vizsgálja, miért vásárolnak egyes befektetők egy eszközt éppen akkor, amikor annak árfolyama már jelentősen emelkedett, illetve miért adnak el pánikszerűen egy esést követően. A kutatások szerint a hangulat és az érzelmek a befektetői döntéshozatalban is szerepet kaphatnak, bár ezek hatása nem minden helyzetben egyforma és nehezen mérhető.
A viselkedési pénzügy fontos felismerése, hogy az egyéni döntések összeadódva a piac egészére is hatással lehetnek. A befektetők együttesen például túlzott optimizmust, pesszimizmust vagy úgynevezett nyájhatást alakíthatnak ki.
A leggyakoribb befektetői torzítások
A gondolkodási torzítások olyan visszatérő minták, amelyek eltéríthetik a döntést az alapos, következetes mérlegeléstől. Néhány közülük különösen gyakori a befektetési döntésekben.
- Veszteségkerülés: sok befektető egy veszteséget erősebben él meg, mint amennyire örül egy hasonló nagyságú nyereségnek. Emiatt túl sokáig tarthat egy rosszul teljesítő befektetést, miközben túl gyorsan realizálhatja a kisebb nyereséget.
- Túlzott magabiztosság: aki a saját elemzési vagy időzítési képességét túlértékeli, gyakrabban kereskedhet, és alábecsülheti a tévedés lehetőségét.
- Megerősítési torzítás: az ember hajlamos azokat az információkat keresni és elfogadni, amelyek alátámasztják a már kialakított véleményét, miközben a kedvezőtlen híreket kevésbé veszi figyelembe.
- Nyájhatás: egy eszköz népszerűsége önmagában is vásárlásra ösztönözhet. A tömeges érdeklődés azonban nem feltétlenül jelenti azt, hogy az adott befektetés az Ön céljaihoz és kockázattűréséhez is illeszkedik.
- Rögzítési hatás: a befektető egy korábbi árfolyamhoz, vételi árhoz vagy elemzői célárhoz viszonyíthatja a döntését, még akkor is, ha az új információk alapján már más lenne indokolt.
Ezek a jelenségek önmagukban nem teszik hibássá a döntést. A kockázat akkor növekedhet, ha a befektető nem ismeri fel, hogy valamelyik torzítás túlságosan erősen befolyásolja a cselekvését.
Miért fontos a veszteségkerülés?
A veszteségkerülés az egyik legfontosabb viselkedési pénzügyi jelenség. A gyakorlatban azt jelentheti, hogy egy befektető egy átmeneti árfolyamcsökkenést végleges veszteségként él meg, ezért félelemből elad. Ha később javul a piaci hangulat, már magasabb árfolyamon vásárolhat vissza.
Az ellenkező helyzet is előfordulhat: a befektető nem akarja elfogadni, hogy egy eszköz befektetési tézise megváltozott, ezért kizárólag azért tartja meg, mert nem szeretné realizálni a veszteséget. Ilyenkor a vételi árhoz való ragaszkodás fontosabbá válhat, mint az, hogy a befektetés jelenleg megfelel-e az eredeti célnak.
A veszteségek megítélését természetesen az időtáv és a kockázattűrés is befolyásolja. Érdemes ezért előre meghatározni, milyen célra, milyen időhorizontra és mekkora árfolyam-ingadozás mellett kíván befektetni. Ebben segítséget adhat a befektetési célok meghatározásáról szóló útmutató és a kockázattűrésről szóló magyarázat.
Hogyan hat a nyájkövetés a piacokra?
A nyájhatás azt jelenti, hogy a befektető mások viselkedését követi, sokszor anélkül, hogy önállóan megvizsgálná az adott eszközt. Ennek hátterében állhat a kimaradástól való félelem, az úgynevezett FOMO, vagy egyszerűen az a feltételezés, hogy sok ember nem tévedhet.
A nyájkövetés emelkedő piacon túlzott lelkesedést, eső piacon pedig fokozott eladási nyomást okozhat. Az OECD elemzése szerint a társas hatások, például a kortársi nyomás és a nyájviselkedés, a befektetési döntésekre is hatással lehetnek, akár pénzügyi tudatosság mellett is.
A piaci hangulat különösen gyorsan terjedhet a közösségi médiában. Ez növelheti az információáramlás sebességét, ugyanakkor megnehezítheti annak eldöntését, hogy egy állítás ellenőrzött elemzésen vagy csupán ismételt véleményeken alapul.
Mit tehet a tudatosabb befektetési döntésekért?
A viselkedési pénzügy nem azt ígéri, hogy minden érzelmet ki lehet zárni a döntésekből. Inkább abban segít, hogy felismerje a saját visszatérő mintáit. Néhány egyszerű folyamat csökkentheti az impulzív döntések esélyét.
- Írja le előre a befektetés célját, időtávját és a vállalható veszteség mértékét.
- Ne kizárólag a legutóbbi árfolyammozgás alapján döntsön, hanem tekintse át a teljes portfóliót és az eredeti befektetési indokot.
- Fontolja meg az előre rögzített felülvizsgálati időpontokat, hogy ne minden piaci hírre reagáljon azonnal.
- Vizsgálja meg az ellenérveket is, ne csak a saját álláspontját támogató információkat keresse.
A tudatos döntési folyamat szorosan kapcsolódik a hosszabb távú gondolkodáshoz és a megfelelően kialakított portfólióhoz. A befektetési időtáv és a kockázat összhangja segíthet abban, hogy egy rövid távú piaci mozgás ne írja felül automatikusan a hosszabb távú célokat.
Összegzés
A viselkedési pénzügy azt mutatja meg, hogy a befektetési döntésekben nemcsak a gazdasági adatok és a várható hozamok számítanak. A veszteségkerülés, a túlzott magabiztosság, a megerősítési torzítás, az érzelmek és a nyájhatás egyaránt befolyásolhatják a döntéseket.
A fogalom ismerete nem szünteti meg a piaci kockázatot, de segíthet annak felismerésében, mikor döntünk félelemből, túlzott lelkesedésből vagy mások viselkedését követve. A cél nem a tökéletes racionalitás, hanem egy következetesebb, előre átgondolt és az Ön pénzügyi céljaihoz illeszkedő döntési folyamat kialakítása.
Források
- A magyar lakossági állampapírpiacon érvényesülő viselkedési tényezők – MNB Hitelintézeti Szemle
- The Application of Behavioural Insights to Financial Literacy and Investor Education Programmes and Initiatives – OECD
- A Behavioral Approach to Financial Supervision – IMF Working Paper
- Financial Stability Review, November 2025 – European Central Bank