
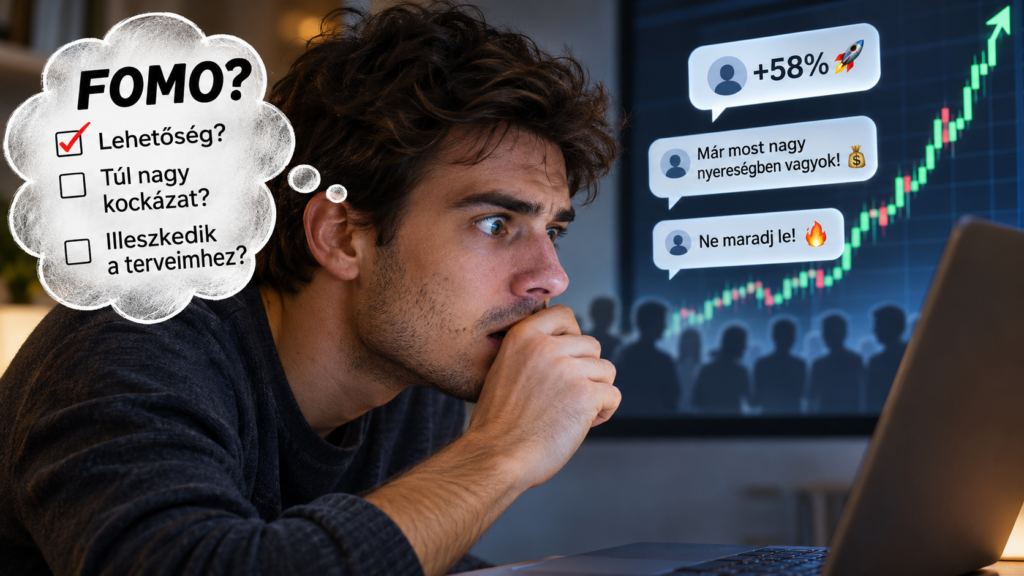
A FOMO az angol fear of missing out kifejezés rövidítése, magyarul nagyjából a kimaradástól való félelmet jelenti. A befektetésekben akkor beszélhetünk róla, amikor valaki azért vásárol meg egy eszközt, mert attól tart, hogy mások már profitálnak belőle, ő pedig lemarad a lehetőségről.
A döntés ilyenkor nem feltétlenül egy átgondolt befektetési terv része. Gyakran egy gyors árfolyam-emelkedés, egy közösségi médiában terjedő történet vagy egy ismerős sikere váltja ki. A FOMO önmagában nem befektetési stratégia, hanem olyan érzelmi állapot, amely torzíthatja a kockázatok és a lehetőségek megítélését.
Hogyan jelenik meg a FOMO a gyakorlatban?
A FOMO tipikusan akkor erősödik fel, amikor egy részvény, kriptoeszköz, tematikus befektetés vagy más pénzügyi eszköz rövid idő alatt látványosan drágul. A befektető azt látja, hogy mások nyereségről számolnak be, miközben ő még nem lépett. Ez könnyen sürgető érzést kelthet: „most kell vásárolnom, különben végleg lemaradok”.
A probléma az, hogy a korábbi árfolyam-emelkedés nem garantálja a folytatást. Mire egy történet széles körben ismertté válik, az árfolyam már jelentős várakozásokat is tartalmazhat. Ha a további emelkedés elmarad, a későn belépő befektető nemcsak a nyereség lehetőségétől eshet el, hanem veszteséget is elszenvedhet.
A FOMO egyik gyakori kísérője a nyájkövetés. A Nemzetközi Valutaalap elemzése szerint a herding, vagyis a nyájhatás során a befektetők mások döntéseit utánozzák, sokszor azért, mert feltételezik, hogy a többiek több vagy jobb információval rendelkeznek. A jelenség növelheti az árfolyamok ingadozását és a piaci sérülékenységet. Az IMF elemzése a nyájkövetésről részletesen bemutatja ennek hátterét.
Miért nehéz ellenállni a kimaradástól való félelemnek?
A befektetői döntések nem kizárólag számításokon alapulnak. A viselkedési pénzügyek azt vizsgálják, hogyan hatnak az érzelmek, a rövidítések és a gondolkodási torzítások a pénzügyi döntésekre. A gyors árfolyammozgások és a mások által elért eredmények különösen erős érzelmi reakciót válthatnak ki.
A FOMO mögött több torzítás is állhat. Ilyen például a rendelkezésre állási heurisztika: ha egy befektetésről sokat hallunk, hajlamosak lehetünk fontosabbnak és valószínűbbnek látni, mint amilyen valójában. Szintén gyakori a túlzott magabiztosság, amikor a befektető azt gondolja, hogy időben felismeri majd a fordulatot, és még a megfelelő pillanat előtt ki tud szállni.
A Magyar Nemzeti Bank viselkedéstudományi kiadványa arra is rámutat, hogy az érzelmek vezérelte befektetők hajlamosak a rövid távú árfolyammozgásokra összpontosítani. Ez a figyelem elterelheti a fókuszt a hosszabb távú célokról, a kockázattűrésről és a portfólió egészéről. Az MNB viselkedéstudományi kiadványa közérthetően foglalja össze a legfontosabb döntési torzításokat.
Milyen hibákhoz vezethet a FOMO?
A kimaradástól való félelem leggyakrabban kapkodó vételhez vezet. A befektető ilyenkor nem feltétlenül vizsgálja meg az eszköz értékeltségét, a kibocsátó helyzetét, a termék költségeit vagy a lehetséges veszteséget. Az sem biztos, hogy a befektetés illeszkedik a tervezett időtávhoz.
Gyakori hiba a túlzott koncentráció is. A befektető a teljes megtakarítás jelentős részét egyetlen, éppen népszerű eszközbe helyezheti, mert úgy érzi, hogy csak így használhatja ki a lehetőséget. Ez növeli az egyedi kockázatot: ha az adott eszköz árfolyama kedvezőtlenül alakul, a teljes portfólió értéke érzékenyebben reagál.
A FOMO később pánikszerű eladáshoz is vezethet. Ha a vásárlást követően esni kezd az árfolyam, a befektető rájöhet, hogy nem rendelkezett világos tervvel. A félelem ekkor átfordulhat veszteségtől való félelembe, és az eladás szintén érzelmi döntéssé válhat.
Fontos kockázat a közösségi médiából származó ellenőrizetlen információ. Az MNB felhívja a figyelmet arra, hogy a közösségi médiában megjelenő befektetési ajánlások bizonyos esetekben szabályozott ajánlásnak minősülhetnek, és a közzétevő érdekeltségeit is érdemes vizsgálni. Az MNB közösségi médiára vonatkozó tájékoztatója hasznos szempontokat ad az ilyen tartalmak értékeléséhez.
Hogyan csökkenthető a FOMO hatása?
A legfontosabb védelem egy előre kialakított befektetési szabályrendszer. Ebben érdemes rögzíteni a befektetési célt, az időtávot, a vállalható kockázatot és azt is, hogy mekkora összeget szán az adott eszközre. Ha ezek a keretek már a piaci izgalom előtt megszületnek, kisebb az esélye annak, hogy egy hirtelen felkapott történet felülírja őket.
Segíthet az úgynevezett várakozási szabály is: jelentősebb vásárlás előtt adjon magának időt az információk ellenőrzésére. Vizsgálja meg, miért emelkedett az eszköz árfolyama, milyen kockázatok állnak fenn, és mi történne akkor, ha az árfolyam nem folytatná az emelkedést. A sürgető üzenetek önmagukban nem bizonyítják, hogy valóban sürgős döntésre van szükség.
Érdemes különválasztani a kutatást és a döntést. A közösségi médiában vagy ismerősöktől hallott információ lehet kiindulópont, de nem helyettesíti a hiteles dokumentumok, a költségek, a kockázatok és az alternatívák áttekintését. Az MNB fogyasztóvédelmi tájékoztatója szintén azt javasolja, hogy befektetés előtt ellenőrizze a szolgáltatót, és ne kizárólag egy telefonbeszélgetés vagy informális ajánlás alapján döntsön. Az MNB befektetésvédelmi útmutatója a szolgáltatók és a befektetők ellenőrzésével kapcsolatban is tartalmaz gyakorlati szempontokat.
A portfólió egészének áttekintése szintén fontos. Egyetlen látványosan teljesítő befektetés nem feltétlenül indokolja a stratégia teljes átalakítását. A kockázatok megosztása, az időtávhoz igazodó eszközallokáció és a rendszeres, de nem túl gyakori felülvizsgálat segíthet abban, hogy ne egyetlen piaci történet határozza meg a döntéseket.
FOMO vagy tudatos lehetőségkeresés?
Nem minden gyors döntés FOMO, és nem minden népszerű befektetés kerülendő. A különbség elsősorban a döntés folyamatában van. Tudatos lehetőségkeresés esetén a befektető megérti az eszköz működését, tisztában van a kockázatokkal, és a vásárlás illeszkedik a céljaihoz és a portfóliójához.
FOMO-ról inkább akkor beszélhetünk, ha a döntés fő indoka a lemaradástól való félelem, a másokhoz való hasonlítás vagy az időnyomás. Ilyenkor érdemes megállni, és feltenni néhány kérdést: Mi a befektetési célom? Meddig szeretném tartani az eszközt? Mekkora veszteséget tudnék elviselni? Mi alapján gondolom, hogy az árfolyam emelkedése folytatódhat?
Összegzés
A FOMO a befektetésekben a kimaradástól való félelem, amely gyakran nyájkövetéssel, közösségi médiahatással és túlzott rövid távú fókuszszal jár együtt. A legnagyobb veszélye, hogy a befektető egy már jelentősen megemelkedett árfolyam után, hiányos információk alapján és a saját kockázati korlátait figyelmen kívül hagyva lép piacra.
A jelenség mérsékelhető előre rögzített szabályokkal, információ-ellenőrzéssel, megfelelő diverzifikációval és azzal, ha a befektető nem engedi, hogy a sürgetés felülírja a hosszú távú céljait. A tudatos befektetési döntés nem attól jó, hogy mások már meghozták, hanem attól, hogy az Ön pénzügyi helyzetéhez, időtávjához és kockázattűréséhez is illeszkedik.