
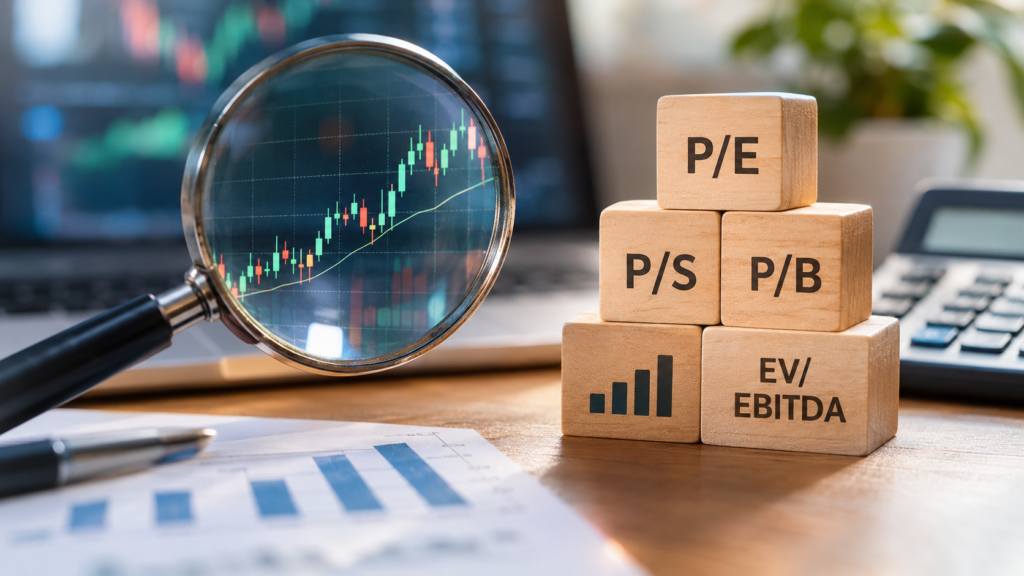
Egy részvény akkor tekinthető drágának, ha a piaci ára magasabb annál, mint amit a vállalat jelenlegi és várható jövőbeli teljesítménye indokolhat. Ez azonban nem egyetlen konkrét árfolyamot vagy mutatót jelent. A „drága” mindig viszonyítás kérdése: össze kell vetni a vállalat értékeltségét saját korábbi szintjeivel, hasonló cégekkel és a jövőbeli növekedési várakozásokkal.
A részvény árfolyama a befektetők által várt jövőbeli pénzáramlások jelenértékét is tükrözi. Emiatt a magas ár önmagában nem bizonyítja, hogy a papír túlértékelt. Ugyanakkor minél magasabb értékeltséget áraz a piac, annál erősebb eredmény- és növekedési teljesítményre van szükség annak fenntartásához.
Az árfolyam önmagában nem mérőszám
Egy 10 000 forinton forgó részvény nem feltétlenül drágább, mint egy 1 000 forintos. Az árfolyamot ugyanis a forgalomban lévő részvények száma és a vállalat teljes piaci értéke is befolyásolja. A befektető számára ezért fontosabb kérdés, hogy a vállalat egészét mennyire értékeli a piac, és ez az érték hogyan aránylik a cég pénzügyi teljesítményéhez.
A vállalat piaci értéke, vagyis a kapitalizáció, az árfolyam és a forgalomban lévő részvények számának szorzata. Ezt érdemes összevetni például a nyereséggel, az árbevétellel, a saját tőkével vagy a működésből származó pénzáramlással.
A részvényárazás alapjairól részletesebben a P/E mutatóról szóló korábbi cikkben olvashat.
A legfontosabb értékeltségi mutatók
P/E, vagyis árfolyam/nyereség arány: azt mutatja meg, hogy a befektetők hányszorosát fizetik ki a vállalat egy részvényre jutó nyereségének. A magas P/E arra utalhat, hogy a piac jelentős jövőbeli növekedést vár. Ez akkor lehet indokolt, ha a vállalat gyorsan bővíti eredményét, erős a versenyelőnye és kiszámíthatóak a pénzáramlásai. Ha azonban a növekedési várakozások túlzottak, a részvény sérülékennyé válhat.
P/S, vagyis árfolyam/árbevétel arány: különösen olyan vállalatoknál lehet hasznos, amelyek még nem termelnek nyereséget, de jelentős bevételnövekedést mutatnak. A magas P/S önmagában nem feltétlenül probléma, de csak akkor indokolható, ha az árbevétel később megfelelő nyereséggé és szabad cash flow-vá alakul.
P/B, vagyis árfolyam/könyv szerinti érték: főként bankok, biztosítók és eszközigényes vállalatok elemzésénél használható. A mutató azt hasonlítja össze, hogy a piac mennyire értékeli a vállalatot a könyvekben szereplő saját tőkéhez képest. Egy magas P/B jó tőkejövedelmezőséget jelezhet, de túlzott várakozásokat is tükrözhet.
EV/EBITDA: a vállalat teljes értékét viszonyítja a kamat, adózás és értékcsökkenés előtti eredményhez. Előnye, hogy a vállalat finanszírozási szerkezetét is figyelembe veszi, ezért különböző eladósodottságú cégek összehasonlítására is alkalmasabb lehet.
Egyetlen mutatót azonban nem célszerű önmagában használni. A mutatók jelentése iparáganként, üzleti modellenként és a gazdasági ciklus különböző szakaszaiban is eltérhet.
Mihez képest drága egy részvény?
Az értékeltséget legalább három szempontból érdemes vizsgálni.
- Saját múltjához képest: ha egy vállalat P/E mutatója jóval magasabb a korábbi átlagánál, felmerülhet, hogy a piac különösen erős jövőbeli teljesítményt áraz.
- Versenytársaihoz képest: a magasabb értékeltség akkor lehet indokolt, ha a vállalat gyorsabban növekszik, magasabb marzsokkal dolgozik vagy stabilabb pénzügyi helyzetben van.
- A növekedési kilátásokhoz képest: egy gyorsan bővülő vállalat magasabb P/E-t is indokolhat, mint egy érett, lassan növekvő cég.
A relatív összehasonlítás ugyanakkor félrevezető lehet. Ha egy egész szektor túlzottan optimista várakozásokat áraz, akkor egy részvény attól még nem válik olcsóvá, hogy a versenytársainál valamivel alacsonyabb mutatón forog.
A növekedési várakozások szerepe
A magas értékeltség mögött gyakran a jövőbeli növekedés reménye áll. A befektetők nem csupán a jelenlegi nyereséget vásárolják meg, hanem azt is, hogy a vállalat később nagyobb bevételt, eredményt és pénzáramlást termelhet.
Ezért egy magas P/E mutató önmagában nem feltétlenül jelenti azt, hogy a részvény drága. A kérdés inkább az: képes-e a vállalat olyan ütemben növelni az eredményét, amely igazolja a jelenlegi árat? Ha például az elemzői várakozások túl optimisták, a legkisebb csalódás is jelentős árfolyamkorrekciót okozhat.
A jövőbeli pénzáramlások jelenértékét a diszkontráta is befolyásolja. A diszkontráta leegyszerűsítve az a hozamelvárás, amelyet a befektető az adott kockázat mellett megkövetel. Magasabb kamatok vagy nagyobb kockázati prémium mellett ugyanaz a jövőbeli pénzáramlás alacsonyabb jelenértéket képviselhet. Az IMF elemzései is arra mutatnak rá, hogy a kamatszint és a diszkontráta változása hatással van a részvények értékeltségére és árfolyamára. Az alacsony reálkamatok és az eszközárak kapcsolatáról itt olvashat bővebben.
A fundamentális érték nem pontos célár
A fundamentális elemzés célja annak megbecsülése, hogy egy vállalat jövőbeli eredményei és pénzáramlásai alapján milyen érték lehet indokolható. Ez azonban nem egzakt számítás. Az eredmény érzékeny a növekedési ütemre, a haszonkulcsokra, a beruházásokra, a kamatokra és a kockázati prémiumra.
A diszkontált cash flow, vagyis DCF-modell például a jövőben várható pénzáramlásokat jelenértékre számítja át. Ha a modellben a növekedési feltételezés kissé magasabb, vagy a diszkontráta kissé alacsonyabb, az elméleti érték jelentősen emelkedhet. Ezért a DCF-eredményt nem egyetlen „igaz” értékként, hanem több forgatókönyv alapján érdemes értelmezni.
Az IMF módszertani anyagai szerint a pénzügyi eszközök értékelésénél a jövőbeli pénzáramlások becslése és a megfelelő diszkontráta kiválasztása egyaránt kulcsfontosságú. A részvényárak, pénzáramlások és diszkontráták kapcsolatáról szóló tanulmány ezt az összefüggést részletesen bemutatja.
Milyen jelek utalhatnak túlzott értékeltségre?
Gyanúra adhat okot, ha a részvény értékeltsége gyorsan emelkedik, miközben a vállalat eredményei nem követik az árfolyam növekedését. Szintén figyelmeztető jel lehet, ha az üzleti terv teljesüléséhez tartósan rendkívül magas növekedésre van szükség, vagy ha a vállalat eredményessége erősen függ néhány bizonytalan tényezőtől.
Érdemes óvatosnak lenni akkor is, ha a részvény népszerűsége főként közösségi médiás történetekre, rövid távú árfolyammozgásokra vagy mások sikerének követésére épül. A FOMO és a kapkodó befektetési döntések könnyen elhomályosíthatják az értékeltség tényleges vizsgálatát.
Ez nem jelenti azt, hogy egy magas árazású részvényt automatikusan el kell kerülni. Inkább azt, hogy a befektetőnek tudnia kell, milyen feltételek teljesülésére épül a jelenlegi ár. Ha ezek közül több nem valósul meg, az árfolyamnak kevesebb támasza maradhat.
Összegzés
Egy részvény akkor tekinthető drágának, ha a piaci ára nincs összhangban a vállalat jelenlegi teljesítményével, várható növekedésével és kockázataival. A megítéléshez érdemes több értékeltségi mutatót, a versenytársakat, a vállalat saját múltját, a kamatkörnyezetet és a jövőbeli pénzáramlásokat együtt vizsgálni.
A magas P/E vagy más szorzószám nem önmagában probléma, hanem azt mutatja, hogy a piac magas elvárásokat támaszt. A befektetői kérdés ezért nem csupán az, hogy „drága-e” a részvény, hanem az is, hogy a jelenlegi árhoz társuló várakozások reálisak, teljesíthetők és megfelelően kompenzálják-e a vállalt kockázatot.