
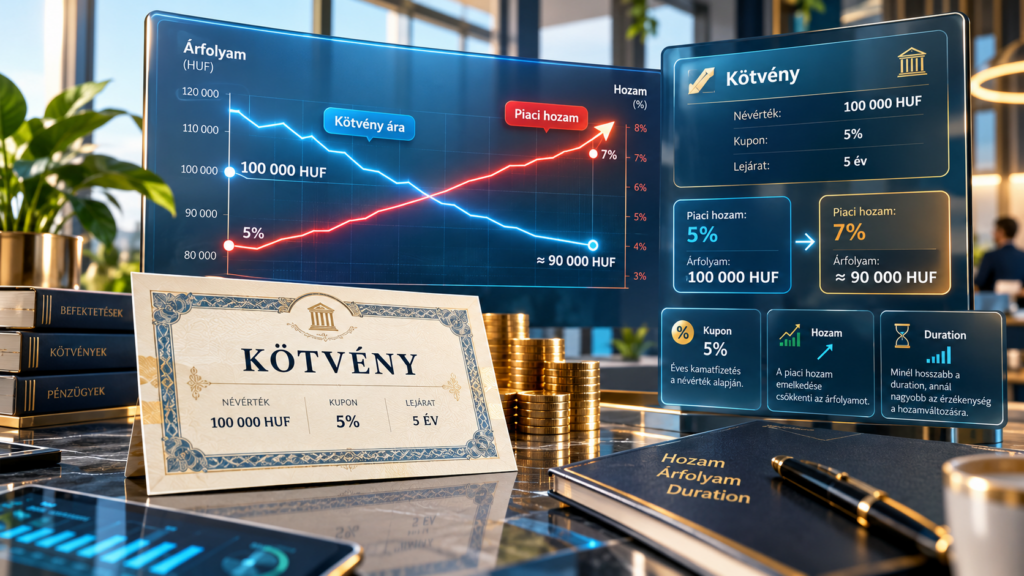
A kötvények egyik legfontosabb sajátossága, hogy az árfolyamuk és a piaci hozamok általában ellentétes irányban változnak. Amikor a kamatok emelkednek, a korábban kibocsátott, alacsonyabb kamatot fizető kötvények árfolyama rendszerint csökken. Kamatcsökkenéskor pedig többnyire ennek az ellenkezője történik.
Ez nem azt jelenti, hogy a kötvény kibocsátója egyik napról a másikra kevesebbet fizetne a szerződésben rögzített kamatnál. A változás elsősorban a másodlagos piaci árfolyamot érinti, vagyis azt az árat, amelyen a kötvényt a lejárat előtt el lehet adni vagy meg lehet vásárolni.
A kötvény kamata, árfolyama és hozama nem ugyanaz
A kötvény olyan értékpapír, amelyben a kibocsátó – például egy állam vagy vállalat – kötelezettséget vállal arra, hogy a befektetőnek meghatározott időpontokban kamatot fizet, lejáratkor pedig visszafizeti a névértéket.
A kupon vagy kamat a kötvény eredeti feltételeiben szereplő kifizetés. Az árfolyam ezzel szemben azt mutatja meg, hogy a kötvény aktuálisan mennyibe kerül a piacon. A hozam pedig azt fejezi ki, hogy a befektető az adott vételár mellett milyen megtérülést várhat a kötvény pénzáramlásai alapján.
Ezért ugyanaz a kötvény más hozamot kínálhat attól függően, hogy a befektető névértéken, névérték alatt vagy névérték felett vásárolja meg. Az MNB oktatási anyaga is kiemeli, hogy a hozam a kötvény megvásárlásának árától függ, miközben a kamatot jellemzően a névérték alapján fizetik.
Miért kell csökkennie az árfolyamnak kamatemeléskor?
Tegyük fel, hogy egy korábban kibocsátott, 100 000 forint névértékű kötvény évente 5 százalékos, vagyis 5000 forintos kamatot fizet. Ha időközben a piaci kamatszint 7 százalékra emelkedik, akkor egy új, hasonló kockázatú kötvény már magasabb éves kifizetést kínálhat.
A régi kötvény változatlanul csak 5000 forintot fizet évente, ezért névértéken kevésbé vonzó az új papírhoz képest. Ahhoz, hogy a befektetők mégis megvásárolják, a régi kötvény árfolyamának lejjebb kell kerülnie. Az alacsonyabb vételár mellett a fix kamat már magasabb hozamot jelent a befektetett összeghez viszonyítva.
Egyszerűsített példával: ha az 5000 forintos éves kamatot már csak 90 000 forintért lehet megvásárolni, akkor a kamat a vételárhoz képest nagyobb arányt képvisel. A tényleges hozam számítása természetesen a hátralévő futamidőt, a lejáratkori visszafizetést, a kifizetések időzítését és az esetleges felhalmozott kamatot is figyelembe veszi.
A kapcsolat lényege tehát: magasabb piaci hozamhoz alacsonyabb kötvényárfolyam társulhat, hogy a régi és az új kötvények várható megtérülése közelebb kerüljön egymáshoz. Az Európai Központi Bank szakmai anyaga szintén fordított kapcsolatot ír le a kötvényárak és a hozamok között.
Mi történik a lejáratig tartó befektetéssel?
A napi árfolyamváltozás és a lejáratig elérhető pénzáramlás nem ugyanazt jelenti. Ha a befektető egy megfelelően kiválasztott, fix kamatozású kötvényt lejáratig megtart, és a kibocsátó teljesíti kötelezettségeit, akkor a köztes piaci árfolyammozgás önmagában nem változtatja meg a szerződéses kamatfizetéseket és a lejáratkori névérték-visszafizetést.
Más a helyzet, ha a befektető lejárat előtt szeretné eladni a kötvényt. Ilyenkor az aktuális piaci árfolyam számít, amely lehet alacsonyabb a vételárnál. Az árfolyamveszteség ilyenkor ténylegesen realizálódhat.
Ezért a kötvényeknél is fontos a befektetési időtáv. A rövid távon szükségessé váló eladás nagyobb kockázatot jelenthet, mint egy olyan befektetés esetében, amelyet a befektető a lejáratig megtartana.
Mi az a duration, és miért számít?
A kamatérzékenységet gyakran a duration nevű mutatóval közelítik. Ez azt jelzi, hogy egy kötvény vagy kötvényportfólió árfolyama várhatóan mennyire reagál a piaci hozamok változására. Minél hosszabb a hátralévő futamidő és minél később érkezik a pénzáramlások nagy része, annál érzékenyebb lehet az árfolyam a kamatváltozásokra.
Az IMF szakmai anyagai szerint a duration a kötvény kamatlábváltozásokkal szembeni árérzékenységének első közelítése. Egyszerűsített szabályként elmondható, hogy egy magasabb durationnel rendelkező kötvény árfolyama ugyanakkora hozamváltozásra általában nagyobb mértékben reagálhat, mint egy rövidebb durationnel rendelkező papíré.
A duration azonban nem tökéletes előrejelzés. Nagyobb kamatmozgásoknál a kötvényár és a hozam kapcsolata nem teljesen lineáris; ezt a konvexitás, vagyis az árfolyamgörbe görbülete is befolyásolja. Emellett a hitelkockázat, a likviditás és a hozamgörbe különböző pontjainak eltérő mozgása is módosíthatja a képet.
Nem minden kamatemelkedés egyforma
A kötvények árfolyamát nem kizárólag a jegybanki alapkamat mozgatja. Fontos a piaci várakozás, az infláció, a gazdasági növekedés, az államháztartás megítélése, a kibocsátó hitelkockázata és a befektetők kockázatvállalási hajlandósága is.
Előfordulhat például, hogy a jegybanki kamat változatlan marad, de a hosszabb lejáratú kötvényhozamok emelkednek, mert a piac magasabb jövőbeli inflációt vagy nagyobb állami finanszírozási igényt áraz. A hozamgörbe egyes szakaszai ezért eltérően is mozoghatnak.
A kötvényportfólió értékelésekor emiatt nem elég csak azt figyelni, hogy emelkedik vagy csökken-e az alapkamat. Érdemes megnézni a futamidőt, a durationt, a kamatozás típusát, a kibocsátó kockázatát és azt is, hogy szükség lehet-e a befektetés idő előtti értékesítésére. A kamat és a kötvényhozam közötti különbség megértése ehhez alapvető kiindulópont.
Mit érdemes ebből befektetőként megjegyezni?
- A fix kamatozású kötvény árfolyama általában esik, ha a hasonló kockázatú piaci hozamok emelkednek.
- A hosszabb futamidejű vagy magasabb durationnel rendelkező kötvények jellemzően érzékenyebben reagálnak a kamatváltozásokra.
- Lejáratig tartás esetén a köztes árfolyammozgás más jelentőségű, mint idő előtti eladáskor, de a kibocsátói és likviditási kockázatokat ekkor sem szabad figyelmen kívül hagyni.
- A kamatkockázat mérséklésében szerepet kaphat a különböző futamidejű és típusú eszközök megosztása, azaz a megfelelő eszközallokáció.
Összegzés
A kötvény árfolyamának esése kamatemelkedéskor a piaci alkalmazkodás természetes következménye. A korábban kibocsátott, alacsonyabb kamatú kötvény csak alacsonyabb ár mellett kínálhat a jelenlegi piaci környezethez igazodó hozamot.
A jelenség megértéséhez három fogalmat kell elkülöníteni: a kötvény szerződéses kamatát, a másodlagos piaci árfolyamát és a befektető tényleges hozamát. A futamidő, a duration, a hitelkockázat és a befektetési időtáv együtt határozza meg, hogy egy kamatváltozás mekkora hatással lehet egy adott kötvényre vagy portfólióra.