
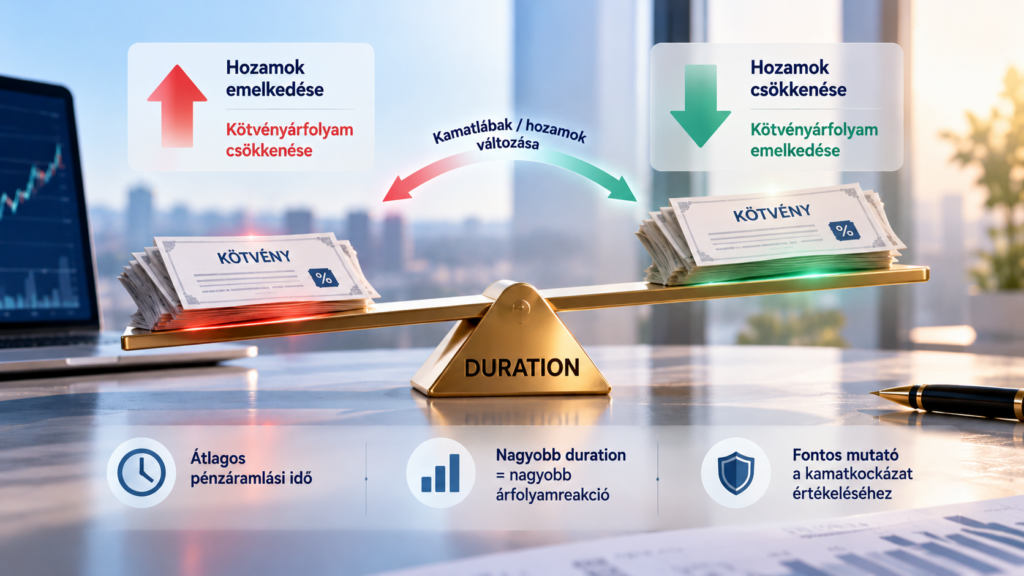
A duration a kötvények és kötvényportfóliók kamatláb- vagy hozamérzékenységének egyik legfontosabb mérőszáma. Magyarul gyakran átlagidőként vagy hátralévő átlagos futamidőként hivatkoznak rá, de a kifejezés nem egyszerűen azt mutatja meg, hány év van hátra a kötvény lejáratáig.
A duration azt segít megérteni, hogy a piaci hozamok változása várhatóan milyen irányban és hozzávetőlegesen mekkora mértékben mozdítja el egy kötvény árfolyamát. Ez különösen akkor fontos, ha a befektető nem a lejáratig tartja meg az értékpapírt, hanem időközben eladná, vagy kötvényalapot választ.
A duration nem ugyanaz, mint a futamidő
A futamidő általában azt jelzi, mikor jár le egy kötvény, vagyis mikor fizeti vissza a kibocsátó a névértéket. A duration ezzel szemben a kötvény valamennyi pénzáramlását figyelembe veszi: a közben kifizetett kamatokat és a lejáratkori tőketörlesztést is.
A számítás során ezeket a pénzáramlásokat jelenértéken, vagyis a pénz időértékét figyelembe véve súlyozzák. Emiatt egy magasabb kamatot fizető kötvény durationje akár rövidebb is lehet, mint egy hasonló lejáratú, de alacsonyabb kamatozású kötvényé. A korábban megkapott kamatok ugyanis csökkentik a befektető pénzének átlagos visszaérkezési idejét.
Az MNB kötvénymatematikai összefoglalója szerint a duration a kötvény kamatláb-érzékenységének mérőszáma, és az összehasonlításban sokszor alkalmasabb, mint önmagában a lejáratig hátralévő idő. (mnb.hu)
Hogyan kapcsolódik a duration a kötvény árfolyamához?
A kötvények árfolyama és a piaci hozamok jellemzően ellentétes irányban mozognak. Ha a piaci hozamok emelkednek, a korábban kibocsátott, alacsonyabb kamatot fizető kötvények kevésbé lesznek vonzók, ezért árfolyamuk általában csökken. Ha a hozamok esnek, a meglévő, magasabb kamatot fizető kötvények árfolyama jellemzően emelkedik.
A duration azt mutatja meg, mennyire erős lehet ez a reakció. Minél magasabb a duration, annál érzékenyebb a kötvény árfolyama a hozamváltozásra. Alacsony duration esetén ugyanakkora piaci kamatmozgás várhatóan kisebb árfolyamváltozást okoz.
Ez a kapcsolat az úgynevezett módosított durationnel szemléltethető. Egyszerűsített formában:
Árfolyamváltozás ≈ – módosított duration × hozamváltozás
Ha például egy kötvény módosított durationje 5, és a piaci hozam 1 százalékponttal emelkedik, akkor az árfolyam hozzávetőlegesen 5 százalékkal csökkenhet. Ha a hozam 1 százalékponttal mérséklődik, az árfolyam hozzávetőlegesen 5 százalékkal nőhet. Ez csak közelítés, nem garantált eredmény: nagyobb hozammozgásoknál és összetettebb kötvényeknél más tényezőket, például a konvexitást is figyelembe kell venni. Az összefüggést az Európai Központi Bank szakmai anyaga is ilyen elsőrendű közelítéssel írja le. (ecb.europa.eu)
Mi a különbség a Macaulay- és a módosított duration között?
A duration fogalma többféle számítási módot takarhat. A két leggyakrabban említett változat a Macaulay-duration és a módosított duration.
- Macaulay-duration: a pénzáramlások jelenértékével súlyozott átlagos idő, amely alatt a befektető pénzáramlásai visszaérkeznek.
- Módosított duration: azt fejezi ki, hogy a kötvény ára hozzávetőlegesen hány százalékkal változik a hozam egy százalékpontos változására.
A gyakorlatban a befektetők és portfóliókezelők gyakran a módosított durationt használják a kamatkockázat gyors becslésére. Az MNB megfogalmazása szerint a módosított duration a kötvény vagy kötvényportfólió értékének változását mutatja a piaci hozam egységnyi változásakor. (mnb.hu)
Mit jelent a duration egy kötvényalapnál?
Kötvényalapoknál nem egyetlen értékpapír, hanem sok kötvény együttes kamatérzékenységéről van szó. A portfólió durationje az egyes kötvények durationjének súlyozott átlaga, ezért egy alap adatlapján vagy kiemelt befektetői információiban is szerepelhet.
Egy magas durationű kötvényalap árfolyama jellemzően érzékenyebben reagál a hozamok változására. Ez kamatcsökkenő környezetben kedvezőbb árfolyammozgást jelenthet, kamatemelkedéskor viszont nagyobb átmeneti veszteséghez vezethet. A duration tehát nem önmagában jó vagy rossz érték: azt mutatja meg, hogy mekkora kamatkockázatot hordoz a befektetés.
A portfólió durationje azonban csak közelítő képet ad. A hozamgörbe különböző pontjai nem feltétlenül azonos mértékben változnak: például a rövid és a hosszú lejáratú állampapírok hozama eltérő irányban vagy eltérő mértékben is mozdulhat. Az ECB szerint a durationalapú becslés különösen a hozamgörbe párhuzamos elmozdulásakor értelmezhető egyszerűen. (ecb.europa.eu)
Mi befolyásolja egy kötvény durationjét?
A duration nagyságát több tényező alakítja. Általában magasabb a mutató:
- hosszabb hátralévő lejárat esetén;
- alacsonyabb kuponfizetés mellett;
- alacsonyabb piaci hozamszintnél;
- olyan kötvényeknél, amelyeknél a pénzáramlások nagy része csak a lejáratkor érkezik vissza.
Ezzel szemben a magasabb kupon és a gyakoribb, nagyobb kamatfizetés rendszerint rövidebb durationt eredményez. A diszkontkincstárjegy például nem fizet időközi kupont, ezért a durationje közelebb állhat a lejáratához, míg egy rendszeres kamatot fizető kötvénynél a mutató jellemzően alacsonyabb.
Miért fontos a duration a befektető számára?
A duration segít összehasonlítani két hasonló kötvény vagy kötvényalap kamatkockázatát. Nem elegendő ugyanis csak azt megnézni, hogy melyik értékpapírnak hosszabb a lejárata vagy magasabb a kamata. A befektetőnek azt is érdemes mérlegelnie, hogy várhatóan meddig tartja meg a befektetést, mikor lehet szüksége a pénzre, és mennyire viselné el az időközi árfolyam-ingadozást.
Ha a befektetési időtáv rövid, a magas duration nagyobb árfolyamkockázatot jelenthet, mert a befektetőnek lehet, hogy kedvezőtlen piaci környezetben kell értékesítenie az eszközt. Ha viszont a kötvényt lejáratig megtartják, az árfolyam közbeni változása más szerepet játszik – feltéve, hogy a kibocsátó teljesíti fizetési kötelezettségeit.
A duration értelmezéséhez érdemes áttekinteni azt is, miért esik a kötvény árfolyama, ha nőnek a kamatok, valamint hogy hogyan működik egy kötvény. A mutató a portfólió egészének kockázatát is árnyalhatja, ezért kapcsolódik a befektetési kockázat méréséhez.
Összegzés
A duration nem egyszerűen a kötvény lejáratáig hátralévő idő, hanem a kötvény pénzáramlásain alapuló, súlyozott átlagos idő és egyben a kamatérzékenység fontos mérőszáma. A magasabb duration általában nagyobb árfolyamreakciót jelent a piaci hozamok változására, míg az alacsonyabb duration mérsékeltebb kamatkockázatra utal.
A mutató használata segíthet a kötvények és kötvényalapok összehasonlításában, de önmagában nem ad teljes képet a befektetés kockázatáról. A hitelkockázatot, a likviditást, a devizát, a befektetési időtávot és az adott befektető kockázattűrését szintén figyelembe kell venni.